Les 12 mentions obligatoires sur une facture de freelance
Une facture de freelance doit comporter douze mentions obligatoires, du numéro séquentiel unique jusqu’à l’indemnité forfaitaire de recouvrement de 40 €, en passant par le SIRET, la date de la prestation et la mention de TVA ou son exonération. Une facture incomplète expose à une amende fiscale par mention manquante et à une sanction administrative pouvant atteindre 75 000 € pour un entrepreneur individuel. La facturation électronique devient par ailleurs obligatoire en réception dès le 1er septembre 2026.
Les 12 mentions obligatoires sur une facture de freelance
Le cadre vient de deux textes qui se superposent : l’article 242 nonies A de l’annexe II au Code général des impôts pour le volet fiscal, et les articles L441-9 et suivants du Code de commerce pour le volet commercial. Une facture conforme satisfait aux deux.
Le détail des douze mentions, une par une
- Le numéro de facture — unique, séquentiel, sans rupture ni doublon dans la série
- La date d’émission — le jour où la facture est établie
- La date de la vente ou de la prestation — souvent oubliée, elle est pourtant distincte de la date d’émission
- Vos coordonnées complètes — nom ou raison sociale, adresse, forme juridique, numéro SIREN ou SIRET, ville du greffe d’immatriculation le cas échéant
- Les coordonnées du client — nom, adresse de facturation, et numéro de TVA intracommunautaire s’il est établi dans l’Union européenne
- La désignation détaillée — nature de la prestation, quantité, dénomination précise ; « prestation de service » seul ne suffit pas
- Le prix unitaire hors taxes — par ligne de prestation
- Les réductions éventuelles — remise, rabais ou ristourne acquise à la date de la vente
- La TVA — taux et montant par ligne, ou la mention « TVA non applicable, article 293 B du CGI » en franchise en base
- Les totaux — montant total hors taxes et montant total toutes taxes comprises
- La date limite de règlement et les pénalités de retard — taux appliqué en cas de retard, au minimum trois fois le taux d’intérêt légal
- L’indemnité forfaitaire de recouvrement de 40 € — imposée par l’article L441-10 du Code de commerce pour tout client professionnel
Deux précisions sur les dernières lignes. Le délai de paiement ne peut pas dépasser 60 jours à compter de la date d’émission, ou 45 jours fin de mois si les deux parties en conviennent. En l’absence de mention, le délai légal supplétif est de 30 jours. Les pénalités et l’indemnité de 40 € doivent figurer même quand vous n’avez aucune intention de les réclamer : leur absence est en soi un manquement.
La numérotation séquentielle, la règle la plus souvent enfreinte
C’est le point sur lequel les contrôles achoppent le plus. La numérotation doit être chronologique, continue et sans trou. Un numéro annulé ne disparaît pas : la facture correspondante doit exister, éventuellement annulée par un avoir. Des séries distinctes sont admises, par exemple par année ou par activité, à condition que chaque série soit elle-même continue et identifiable par un préfixe.
Le format le plus sûr reste du type F2026-0001. Il combine l’année, ce qui facilite les recherches, et un compteur à quatre chiffres qui évite les collisions. Évitez d’inclure le nom du client dans le numéro : cela casse la continuité de la série dès qu’un client part.
Facture auto entrepreneur mentions : ce qui change sans TVA
En franchise en base de TVA, vous facturez en hors taxes sans ajouter de TVA, et vous ne pouvez pas la récupérer sur vos achats. Une seule mention change, mais elle est impérative : « TVA non applicable, article 293 B du CGI ». Son absence peut faire considérer que vous avez facturé de la TVA sans la reverser.
Attention au franchissement des seuils, qui reste un point de vigilance permanent pour les micro-entrepreneuses. Dès le dépassement du seuil majoré, la TVA devient exigible et vos factures doivent la faire apparaître immédiatement. Le choix du statut conditionne d’ailleurs toute la mécanique de facturation, et notre comparatif SASU ou micro-entreprise pour se lancer en freelance détaille les conséquences de chaque option.
Deux autres mentions concernent spécifiquement les micro-entrepreneuses : l’assurance professionnelle obligatoire pour certaines activités réglementées, avec les coordonnées de l’assureur et la couverture géographique, et la mention de l’adhésion à un centre de gestion agréé quand elle existe.
Les cas particuliers : acompte, avoir, client étranger et sous-traitance
Quatre situations demandent une mention supplémentaire ou une adaptation.
- La facture d’acompte — obligatoire dès qu’un versement intervient avant la livraison, elle porte son propre numéro dans la série et doit être rappelée sur la facture de solde
- L’avoir — une facture émise ne se supprime jamais, elle s’annule par un avoir portant son propre numéro et référençant la facture d’origine
- Le client professionnel dans l’Union européenne — la mention « Autoliquidation, article 283-2 du CGI » remplace la TVA, avec les deux numéros de TVA intracommunautaire
- Le client hors Union européenne — prestation non soumise à la TVA française, avec la mention « Exonération de TVA, article 259-1 du CGI »
- La sous-traitance dans le bâtiment — mention « Autoliquidation » également, la TVA étant due par le donneur d’ordre
Facture freelance modele : générer une facture conforme
Votre facture conforme en deux minutes
Remplissez les champs : les douze mentions obligatoires sont intégrées automatiquement. Le compteur de numérotation est mémorisé dans votre navigateur, rien n’est envoyé nulle part.
Le générateur ci-dessus produit une facture qui intègre les douze mentions et calcule les totaux. Le compteur de numérotation reste stocké dans votre navigateur, ce qui permet de conserver une série continue d’une facture à l’autre sans créer de compte nulle part.
Un conseil sur l’archivage, souvent négligé au démarrage : les factures doivent être conservées dix ans à compter de la clôture de l’exercice, sur un support qui garantit leur intégrité. Un dossier bien nommé sur un disque sauvegardé suffit tant que le volume reste modeste. Au-delà d’une trentaine de factures par an, un outil dédié devient plus sûr, ne serait-ce que pour la numérotation automatique.
La première parce qu’on la confond avec la date d’émission, la seconde parce qu’elle paraît agressive vis-à-vis du client. Elles sont pourtant obligatoires toutes les deux, et leur absence est immédiatement visible lors d’un contrôle. Ajoutez-les une fois dans votre modèle, vous n’y penserez plus jamais.
Facturation électronique 2026-2027 : ce qui vous attend
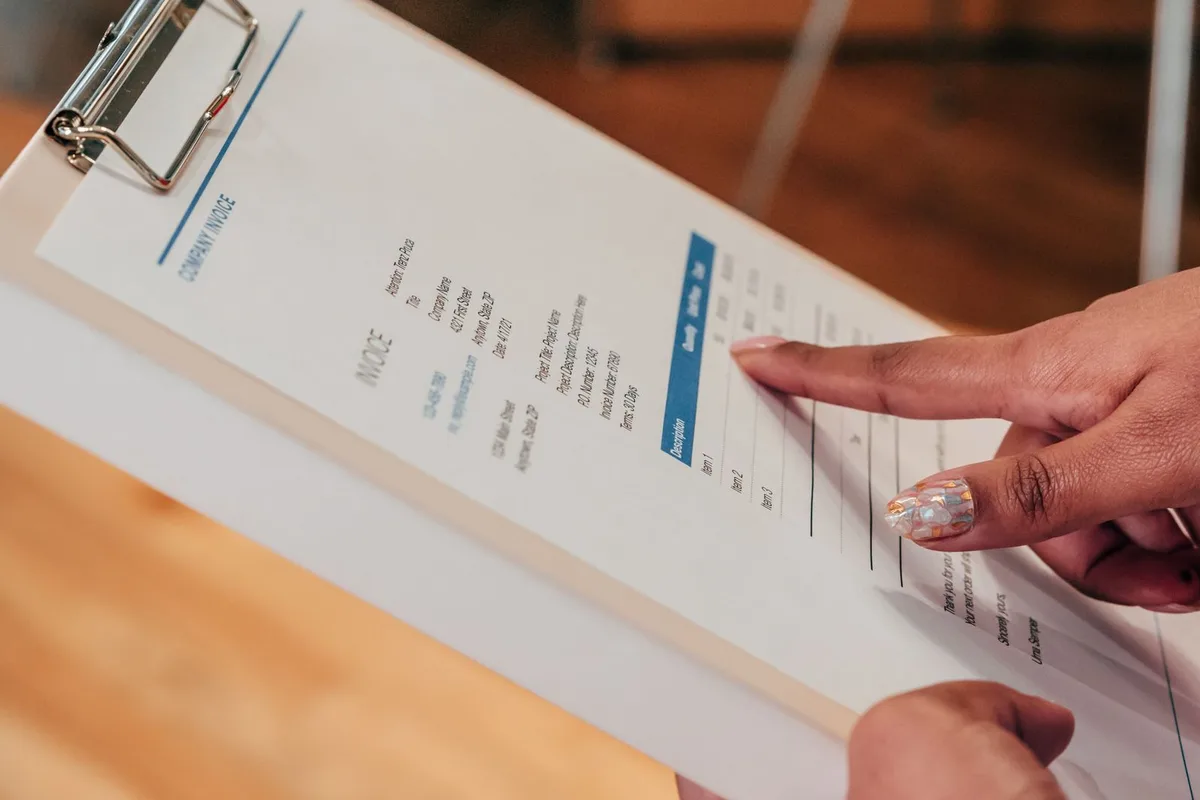
La réforme la plus structurante depuis des années entre en application. Elle concerne toutes les entreprises assujetties à la TVA établies en France, y compris les micro-entrepreneuses, pour leurs échanges entre professionnels.
Le principe : une facture au format PDF envoyée par email ne sera plus une facture électronique valable. Il faudra un fichier structuré, transmis via une plateforme agréée, avec des données lisibles automatiquement par l’administration fiscale.
Le calendrier exact par taille d’entreprise
| Échéance | Obligation | Entreprises concernées |
|---|---|---|
| 1er septembre 2026 | Recevoir des factures électroniques | Toutes les entreprises assujetties à la TVA |
| 1er septembre 2026 | Émettre des factures électroniques | Grandes entreprises et entreprises de taille intermédiaire |
| 1er septembre 2027 | Émettre des factures électroniques | PME, TPE et micro-entreprises |
L’échéance qui concerne le plus les freelances est la première. Dès septembre 2026, vous devez être en mesure de recevoir une facture électronique, même si vous n’êtes pas encore obligée d’en émettre. Concrètement, cela veut dire être raccordée à une plateforme agréée et référencée dans l’annuaire officiel.
Choisir sa plateforme agréée et son format
Les plateformes agréées, anciennement appelées plateformes de dématérialisation partenaires, sont des opérateurs immatriculés par l’administration fiscale. Elles assurent la transmission des factures et le e-reporting des données de transaction. Plusieurs éditeurs français de gestion en proposent une, souvent incluse dans un abonnement de facturation existant.
Côté format, trois standards sont admis : Factur-X, UBL et CII. Factur-X est le plus adapté aux petites structures, car il combine un PDF lisible par un humain et un fichier XML lisible par une machine dans un même document. Vous continuez donc à voir une facture normale, tout en respectant l’obligation.
Les sanctions prévues sont modestes mais réelles : environ 15 € par facture non conforme et une pénalité forfaitaire en cas d’absence de raccordement à une plateforme. Le vrai risque est ailleurs : un client grand compte qui bascule en septembre 2026 ne pourra plus traiter vos factures papier ou PDF simples.
Les mentions facultatives qui accélèrent le paiement
Rien ne les impose, et elles réduisent pourtant les délais de paiement de façon mesurable.
- Le RIB visible sur la facture — cela évite l’aller-retour email qui coûte trois jours à chaque fois
- La référence de commande ou du bon de commande client — indispensable pour passer les services comptables des grandes structures
- La mention « payable à réception » — quand le délai négocié le permet, elle raccourcit le cycle
- Le nom de l’interlocuteur qui a validé la mission — la facture atterrit plus vite sur le bon bureau
- Un escompte pour paiement anticipé — 1 % à 2 % pour un règlement sous cinq jours, à réserver aux situations de trésorerie tendue
- Un rappel du périmètre livré — deux lignes qui préviennent la contestation a posteriori
Ce que vous risquez si une mention manque
Deux régimes de sanction coexistent et peuvent se cumuler.
Sur le plan fiscal, l’article 1737 du Code général des impôts prévoit une amende de 15 € par omission ou inexactitude constatée sur une facture, le total par facture ne pouvant excéder le quart du montant facturé. Une facture de 500 € comportant six mentions manquantes coûte donc 90 €.
Sur le plan commercial, l’article L441-9 du Code de commerce prévoit une amende administrative pouvant atteindre 75 000 € pour une personne physique et 375 000 € pour une personne morale, montants doublés en cas de réitération dans les deux ans. Ces plafonds visent des pratiques massives, pas une freelance qui a oublié une date, mais ils donnent la mesure de l’enjeu réglementaire.
Il existe un troisième risque, plus concret au quotidien : une facture non conforme peut être refusée par le service comptable du client, ce qui décale le paiement d’un cycle entier, soit souvent un mois de trésorerie.
Les erreurs à éviter sur une facture
- Reprendre un modèle trouvé en ligne sans le vérifier — beaucoup de modèles gratuits datent d’avant l’indemnité de 40 €, obligatoire depuis 2013
- Sauter un numéro parce qu’une facture a été annulée — établissez un avoir, ne supprimez jamais un numéro de la série
- Confondre devis accepté et facture — un devis signé n’a pas valeur de facture, même mentionné « bon pour accord »
- Oublier la mention 293 B en franchise de TVA — c’est l’omission la plus fréquente chez les micro-entrepreneuses
- Modifier une facture déjà envoyée — une facture émise est définitive, la correction passe par un avoir puis une nouvelle facture
- Fixer un délai de paiement supérieur à 60 jours — le plafond légal s’impose même si le client le demande
Un dernier réflexe qui change la vie : préparez votre modèle une bonne fois, avec toutes les mentions figées dans le pied de page, et ne touchez plus qu’aux quatre champs variables que sont le client, la désignation, le montant et les dates. Les oublis surviennent presque toujours quand on repart d’une feuille blanche ou d’un ancien fichier bricolé.